Ingatlan bérbeadás kisokos
Összegyűjtöttük az ingatlanbérbeadást érintő legfontosabb tudnivalókat, amelyek mind a bérlők, mind a bérbeadók szempontjából fontosak.
Minden esetben ragaszkodni kell az írásos szerződéshez.
Ne feledjük: magánszemélyként is vonatkoznak ránk az adózás szabályai ingatlanbérbeadáskor. A NAV ugyanis magánszemélyeket is ellenőriz és az ellenőrzési eljárásban joga van a magánbankszámláról is adatokat kérni, de a készpénzben kapott bevétel is ellenőrizhető, amennyiben az adóhivatal nyilatkozatra szólít fel.
Ingatlan bérbeadáshoz adfószám nem szükséges, de minden esetben kötelező bizonylatot kiállítani az Áfa törvény 165. § (1) bekezdés a) pontja alapján. Ez alól kivétel a garázs és a parkolóhely bérbeadása, ahol kötelező az adószám és minden esetben számlát kell adni.
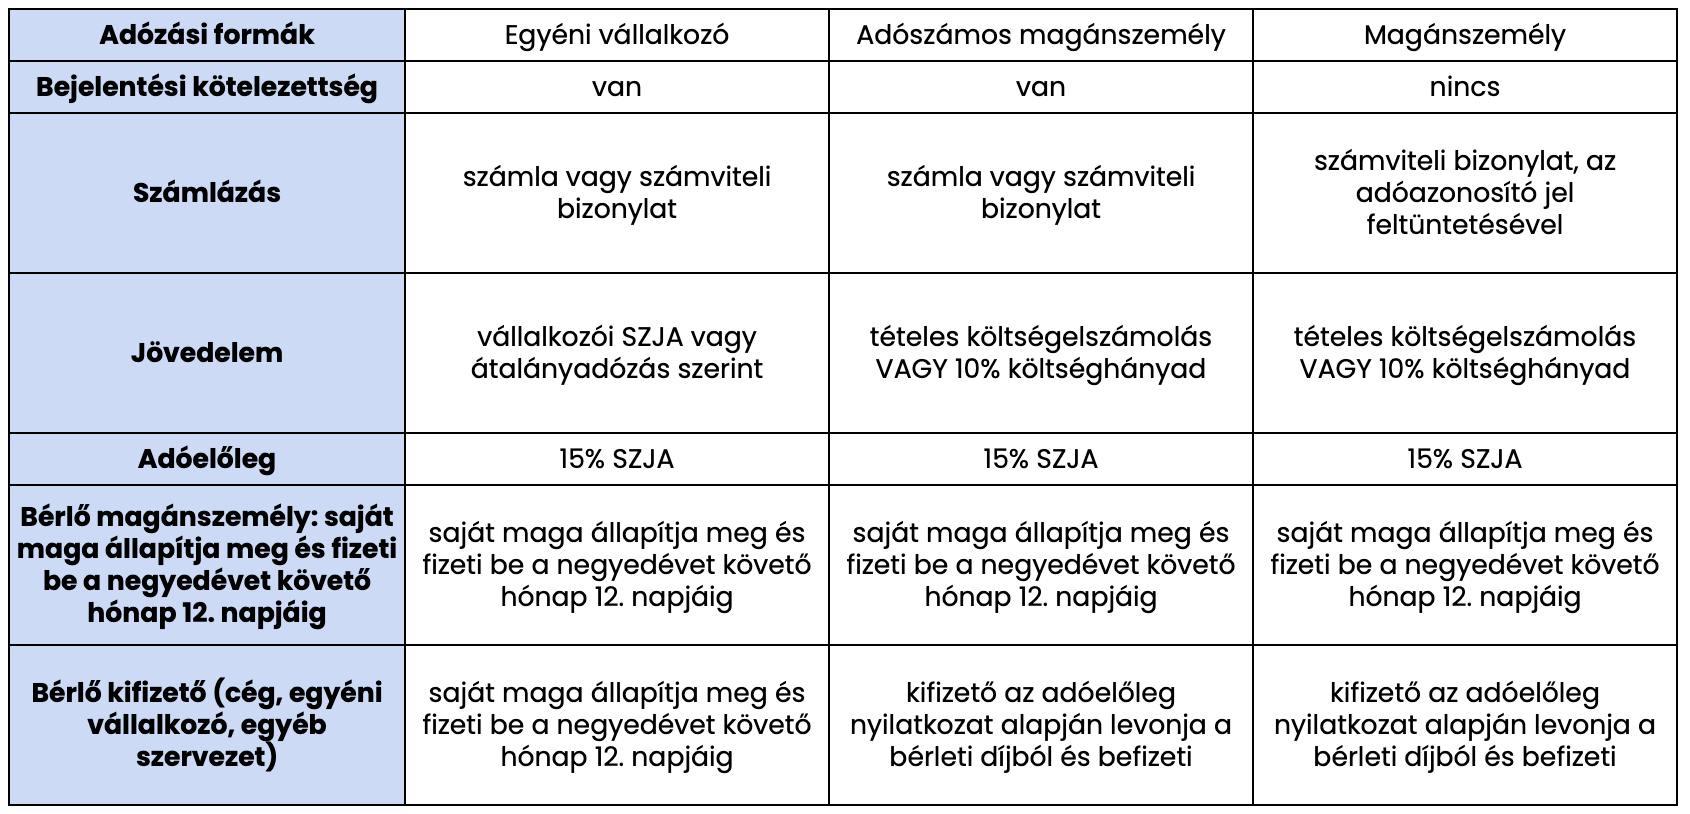
A bérbeadás történhet egyéni vállalkozóként, adószámos magánszemélyként és adószám nélküli magánszemélyként.
Amennyiben a bérlő kifizetőnek minősül (cég, egyéni vállalkozó, egyéb szervezet) az adózás rendjéről szóló törvény (7.§ 31. bek.) alapján, akkor amennyiben a bérbeadó adószámos magánszemély, vagy csak magánszemély, akkor nyilatkozat alapján le kell vonnia a bérleti díjból az adóelőleget. A levont adóelőlegről és a magánszemélynek kifizetett bérleti díjról bevallást kell készítenie a kifizetést követő hónap 12. napjáig és a levont adóelőleget be is kell fizetnie.
Ha a bérbeadó egyéni vállalkozó, akkor nem kell levonni az adóelőleget.
Azért mert valaki egyéni vállalkozó még nem kötelező a bérbeadást is egyéni vállalkozóként végezni, azt megteheti magánszemélyként is, csak be kell jelentenie a NAV-nak.
Nem lesz több a bérleti díj azért, mert a kifizetőnek kell az adót befizetnie. Az adót levonja a kifizetendő bérleti díjból és a magánszemély már csak az adóelőleggel csökkentett összeget kapja meg.
Érdemes meggondolni, hogy mit nyilatkozik a bérlőnek a magánszemély, mert van ami megváltoztatható év végén az SZJA bevallásban és van ami nem.
Mivel sem a nyilatkozat, sem a költségelszámolás nem olyan egyszerű, mint aminek látszik, ezért azt javaslom, hogy minden bérbeadó olvassa el a NAV ingatlan bérbeadásról szóló tájékoztató füzetét, mert érthetően és jól le van benne írva elég sok minden.
Az adóbevallásban a negyedévente fizetendő adóelőlegeket is be kell vallani, nem csak az éves fizetendő adót.
Az ingatlan bérbeadás és a szálláshely szolgáltatási tevékenység nem összekeverendő, az utóbbira más szabályok vonatkoznak.